







 选型指南


 品牌评测

在如今,金融科技的大背景下,金融行业分工将实现进一步的精细化、模块化,过去整合的金融业务流程也正在金融科技的影响下逐渐拆解。其中,风控、贷后部分数据及科技渗透率低,急需科技提升效率,再加上我国金融业务的发展有其特殊性,受政策环境影响较大,金融监管政策严格,因此,加强风控能力建设以及进行合规化的贷后管理,尤其是利用人工智能质检、大数据质检等新技术提升风控、贷后系统的“免疫力”是金融企业的立足之本。
一、金融业务监管目前遇到的困难
贷后责重,催收实难
在贷后管理中,催收是重中之重,对于金融企业而言,催收可视为不良资产回收的最后一道关卡,催收回款率也直接影响着企业能否可持续发展。在过去的几年中,随着合规性政策要求的修改,金融监管逐渐收紧,针对催收行业的治理从2017年底拉开大幕,催收行业也由此经历了重大变革,不论是金融企业内的催收部门,或者承接委外催收业务的催收机构,都纷纷开始寻求新方法、新技术来确保业务的开展在合规红线内。
合规催收,是要求,也是底线
合规催收流程一般为短信提醒、电话催收、函件催收、上门催收以及法律催收等。这其中既涉及到在法律框架下进行信息搜集,也涉及到对债务人的合法权益保护,整个债务催收行业要实现阳光化和法治化。故,如何从细节上约束催收行为,如何合法有效的收回不良资产,这些都是金融企业需要思考的问题。但实际上,据统计,75%的借款人逾期是因为忘记还款,进行电话催收的效果较好,因此企业需要侧重关注电话催收的合规,加强电话催收质检。
传统质检效率低,成本高,存在合规隐患
对于电话催收质检,不少企业仍在使用传统的人工质检,从网上发布的大量招聘信息即可了解到催收机构对质检的需求颇大。但通常,人工质检以抽检为主,其抽检比例仅能达到1%~2%,信息提取与处理时长平均需要60分钟以上,质检具有滞后性,对于不良的催收作业行为很难有效约束,无法消除合规隐患。此外,人力质检成本投入高昂,质检员亦需要长时间才能培训上岗等都是人工质检不容忽视的弊端及局限性,因此,企业需要利用智能化的手段优化质检方式,提升质检效果。
二、中关村科金得助智能质检,提升质检质量,强化催收合规
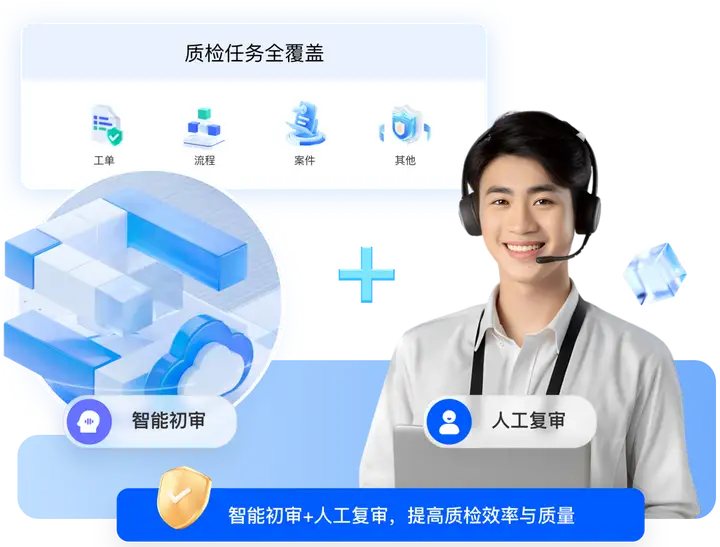
中关村科金得助智能深耕智能催收领域,除了智能催收机器人、智能催收系统外,更有功能完善的智能质检系统,其综合运用了语音识别技术、语义理解技术、以及大数据处理技术,将服务质量、合规性风险监控规则,全面应用于对金融企业的催收电话坐席进行监控、检测及自动评分,快速高效地找出显性、潜在的服务质量问题和合规性风险。同时对服务话数据进行多维度挖掘与分析,通过制定灵活多变的规则,分析筛选出特定的业务场景,识别有价值的服务对话数据、规范服务标准、降低舆论风险、提升质检质量,强化催收合规性。
三、中关村科金得助智能质检功能点及在金融行业优势
核心功能
视化构建质检模型:编辑文本规则,建立质检标准;拖拉拽预设模板,完成质检配置。
大模型质检模型升级:简单配置即可实现模型搭建,如:一句话搭建质检规则。
支持多质检模式:会话质检、流程质检、工单质检、案件质检、邮件质检、企微质检等。
视频质检:可实现对视频中的语音内容、视频图像、动作的质检综合质检
会话分析:利用词云快速了解热点内容及趋势;自定义分析规则、构建多维度数据分析,实现客户的真实意图分析,发现潜在投诉风险,以及客户的购买意向分析。
大模型训推平台:通过大模型的PA平台,可训练领域模型
在金融行业优势
业务流程:支持AI质检、人工抽检、人工复检、申诉复议等全流程的质检,配置灵活,贴合催收场景需求。
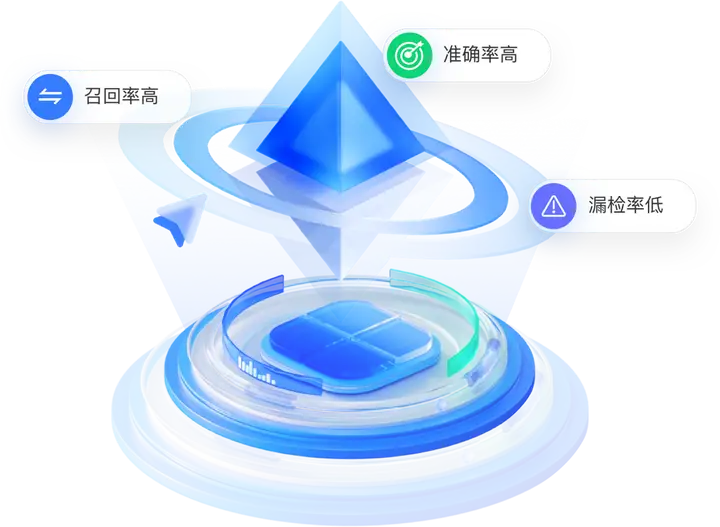
催收ASR:提供专业的催收行业ASR,并提供ASR专项优化服务,催收行业话术、术语识别更准确,ASR准确率达95%及以上,大大提升质检效果。
质检模型:积累了行业最全最成熟的即开即用的质检模型,支持冷启动,快速开启业务运营。
领域大模型:打造行业成熟的催收行业大模型,较通用大模型准确率提升近20个百分点,召回率提升25+个百分点。
支持DeepSeek模型接入:支持智能体:业内独有智能体质检实现更复杂的质检
数据经验沉淀:催收行业近10年落地经验与数据积累,
使用成本:更合理的微服务架构,基于CPU的ASR模型,最大化节约硬件成本。
四、中关村科金得助智能质检系统免费试用14天

金融科技的崛起,使得催收行业迎来了AI红利,人工智能、大数据等先进技术,正在力破催收乱象,给行业带来新的智能力量,优先借助科技优势的企业也将“一骑绝尘”拉开竞争差距。合规管理系统不仅仅是一套软件或技术,而是金融企业管理催收业务流程规范化的体现,中关村科金智能质检虽是是催收业务中的一小步,却也是整个催收行业合规向善的一大步。


 目录
 精选案例




 相关产品推荐
 热门文章
 专题推荐