







 成功案例
 品牌评测

在金融行业竞争日益激烈的今天,客户获取与维护成本不断攀升,传统营销方式已难以满足业务快速发展的需求。南京某银行作为区域性金融领域的佼佼者,同样面临着客户忠诚度提升难、营销效率低下、跨渠道数据整合不足等痛点。为了应对这些挑战,该行引入了得助智能企微SCRM系统,通过智能化营销服引擎,成功实现了公域流量到私域的有效转化,显著提升了客户忠诚度与企业收益。本文将详细剖析该企微SCRM应用案例,拆解该银行如何借助企微SCRM解决业务痛点,实现数智化转型。
一、该银行的业务痛点
- 客户获取与维护成本高:随着互联网金融的崛起,客户获取渠道日益多样化,但各渠道间数据孤岛现象严重,导致营销资源分散,客户维护成本居高不下。
- 营销效率低下:传统营销方式依赖人工操作,不仅效率低下,而且难以精准触达目标客户,导致营销资源浪费严重。
- 客户忠诚度提升难:在产品同质化严重的背景下,如何提升客户体验,增强客户粘性,成为该行亟待解决的问题。
- 数据整合与分析能力不足:跨渠道数据整合困难,缺乏统一的数据视图,导致无法有效支撑精准营销与决策分析。
二、企微SCRM系统的引入与解决方案
针对上述痛点,该银行引入了企微SCRM系统,该系统集成了企微CDP(客户数据平台)、MA(营销自动化)、RPA(机器人流程自动化)等核心功能,构建了覆盖用户全生命周期的营销自动化流程。以下是该系统如何帮助银行解决问题的具体方案:
1、全域营销自动化,提升营销效率
企微SCRM系统通过自动化流程设计,将原本需要人工操作的营销任务转化为自动化执行,大大减少了手动操作,释放了人力资源,使营销团队能够专注于关键转化与核心投诉处理。系统支持从用户洞察、精准投放、效果监测到策略调整的全流程自动化,实现了营销效率的显著提升。
- 用户洞察:系统通过收集并分析客户行为数据,构建客户画像,为精准营销提供数据支撑。
- 精准投放:基于客户画像,系统能够智能推荐最适合的营销内容与渠道,实现精准触达。
- 效果监测:系统实时监测营销活动效果,提供详细的数据分析报告,帮助银行及时调整营销策略。
- 策略调整:根据效果监测结果,系统自动调整营销策略,确保营销活动的持续优化。
2、全域内容仓库,实现个性化营销
企微SCRM系统支持多种内容形式,包括话术、图文、视频、小程序、H5及链接等,构建了全域内容仓库。系统通过前端埋点技术,收集客户行为数据,自动构建标签体系,实现个性化营销。
- 内容管理:系统统一管理与分发UGC(用户生成内容)、PGC(专业生成内容)及AGC(AI生成内容)形式的内容,确保内容的质量与多样性。
- 个性化推荐:基于客户标签,系统能够智能推荐最适合的内容,提升客户体验与转化率。
- 行为追踪:系统追踪客户对内容的互动行为,如点击、浏览、分享等,为后续营销提供数据支撑。
3、全渠道引流获客,构建私域流量池
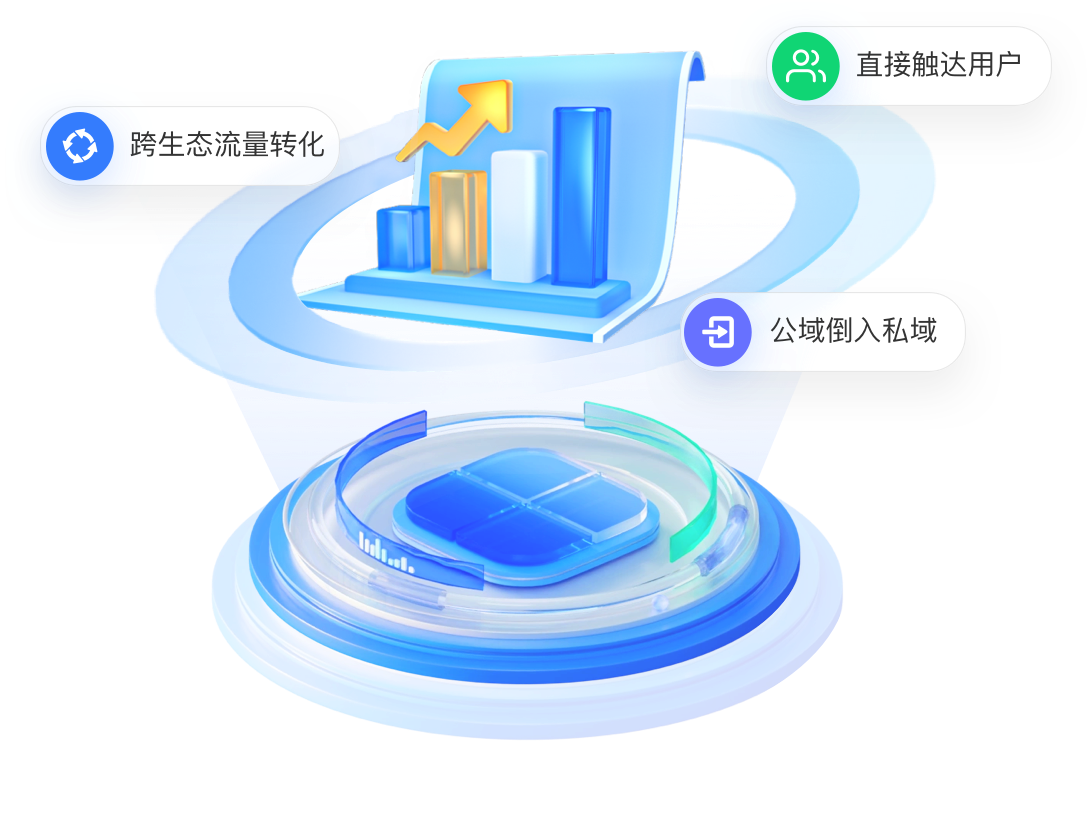
企微SCRM系统通过获客短链、小程序链接等方式,构建了跨生态流量转化能力,将公域流量有效导入私域。同时,系统还利用传统短信、邮件等方式直接触达客户,顺畅转化为私域好友。
- 跨渠道引流:系统支持多渠道引流,包括社交媒体、搜索引擎、线下活动等,实现公域流量的最大化利用。
- 私域流量池构建:通过获客短链、小程序等方式,系统将公域流量导入企业微信私域流量池,为后续营销提供稳定客户源。
- 客户触达:系统利用企业微信的强社交属性,通过短信、邮件等方式直接触达客户,提升客户触达率与转化率。
三、实施效果与业务增长
自引入企微SCRM系统以来,该银行在营销效率、客户忠诚度、业务收益等方面均取得了显著提升。
- 营销效率提升:系统自动化流程设计,使营销效率提升了超过200%,减少了手动操作,释放了人力资源。
- 客户忠诚度增强:通过个性化营销与优质服务,客户体验得到显著提升,客户忠诚度显著增强。系统实时监测客户行为数据,为银行提供了客户流失预警,帮助银行及时采取措施挽回客户。
- 业务收益增长:系统通过精准投放与高效转化,实现了业务收益的快速增长。以信贷业务为例,该行在引入系统后的一年里,成功回捞授信金额达数十亿元,存量客户交叉营销授信与用信金额也显著增长。
- 数据整合与分析能力提升:系统整合了跨渠道数据,构建了统一的数据视图,为银行提供了全面的数据支撑。银行能够基于数据进行分析与决策,优化营销策略与产品设计。
四、结语
企微SCRM系统在该银行的应用案例表明,通过智能化营销服引擎,银行能够有效解决客户获取与维护成本高、营销效率低下、客户忠诚度提升难等痛点。系统通过全域营销自动化、全域内容仓库、全渠道引流获客等功能,实现了公域流量到私域的有效转化,显著提升了客户忠诚度与企业收益。对于金融行业的企业从业者而言,引入企微SCRM系统,无疑是实现数智化转型、提升业务竞争力的有效途径。
中关村科金得助智能私域运营解决方案免费预约演示


 目录
 精选案例



 相关产品推荐
 热门文章
 专题推荐