







 成功案例
 品牌评测

在金融行业高速发展的今天,风险防控成为银行稳健运营的核心议题。随着数字化进程的加速,身份伪造、资料造假等欺诈行为日益猖獗,给银行带来了巨大的声誉风险。某大型银行作为金融领域的领军企业,同样面临着线上实名认证、账户登录安全、联合运营反欺诈等多重挑战。为有效应对这些问题,该行引入了多模态防伪大模型技术,通过生物特征识别、行为分析等多维度验证手段,构建了全方位的安全防护体系。
一、该大型银行的业务安全痛点
- 线上实名认证的准确性挑战:在远程开户、线上贷款等场景中,传统实名认证方式依赖单一的身份信息比对,难以有效识别伪造证件或冒用身份的情况,导致欺诈风险上升。
- 账户登录的安全隐患:随着移动支付的普及,账户登录成为欺诈行为的高发环节。密码泄露、短信劫持等手段使得不法分子能够轻易绕过传统验证方式,窃取用户资金。
- 联合运营中的反欺诈难题:在与其他金融机构或第三方平台联合运营时,数据共享与风险联防成为关键。然而,各机构间的数据孤岛现象严重,难以形成有效的反欺诈合力。
- 资料伪造的识别困难:在贷款审批、信用卡申请等环节,不法分子通过伪造收入证明、工作证明等资料,试图骗取银行信贷资源,给银行带来巨大损失。
二、多模态防伪大模型的引入与解决方案
针对上述痛点,该大型银行引入了多模态防伪大模型技术,该技术融合了生物特征识别、行为分析、深度学习等多种技术手段,实现了对用户身份的全方位、多维度验证。以下是该技术如何帮助银行解决问题的具体方案:
1、多模态生物特征识别,提升实名认证准确性
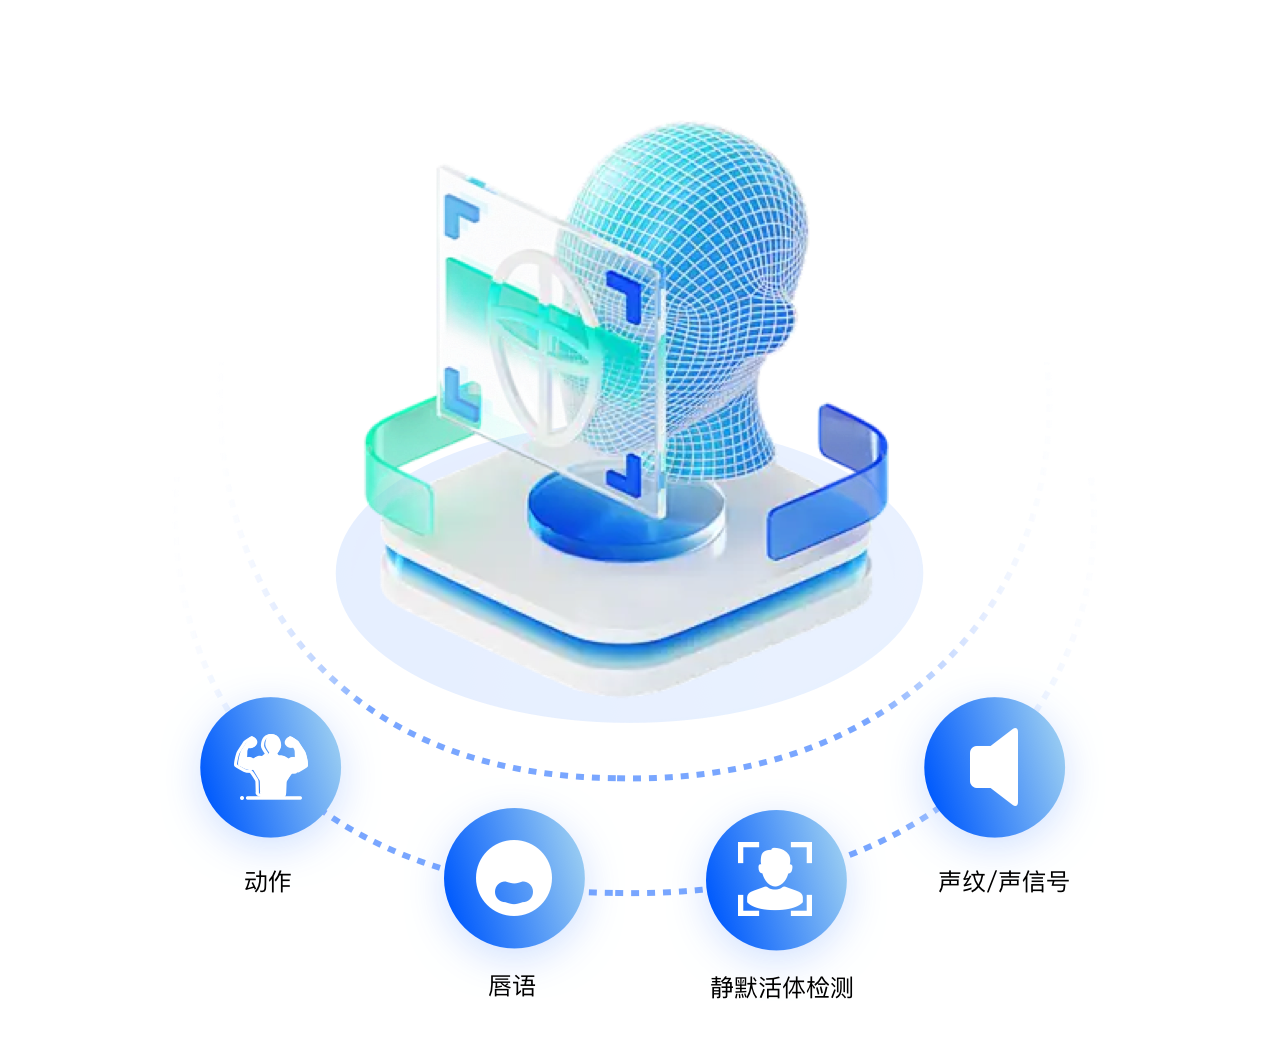
多模态防伪大模型通过集成人脸识别、声纹识别、指纹识别等多种生物特征识别技术,构建了多层次的身份验证体系。在远程开户、线上贷款等场景中,系统要求用户同时提供多种生物特征信息,进行交叉验证,大大提升了实名认证的准确性与安全性。
- 人脸识别:系统利用高清摄像头捕捉用户面部特征,与身份证照片进行比对,识别伪造证件或冒用身份的情况。
- 声纹识别:通过分析用户语音的频谱特征、语调模式等,系统能够准确识别用户身份,防止不法分子利用录音或合成语音进行欺诈。
- 指纹识别:系统要求用户提供指纹信息,与预留指纹进行比对,确保操作的真实性与唯一性。
2、行为分析技术,强化账户登录安全
多模态防伪大模型还集成了行为分析技术,通过监测用户登录时的操作习惯、设备信息、网络环境等多维度数据,构建用户行为画像。在账户登录环节,系统能够实时比对当前操作与用户行为画像的匹配度,一旦发现异常行为,立即触发预警机制,阻止潜在欺诈行为。
- 操作习惯分析:系统记录用户登录时的按键速度、滑动轨迹等操作习惯,形成独特的操作指纹。在后续登录时,系统比对当前操作与操作指纹的匹配度,识别异常登录行为。
- 设备信息比对:系统记录用户常用设备的硬件信息、操作系统版本等,形成设备指纹。在登录时,系统比对当前设备与设备指纹的匹配度,防止不法分子利用非法设备进行登录。
- 网络环境监测:系统监测用户登录时的IP地址、地理位置、网络速度等网络环境信息,形成网络环境画像。在登录时,系统比对当前网络环境与网络环境画像的匹配度,识别异常登录地点或网络攻击行为。
3、数据共享与风险联防,提升联合运营反欺诈能力
多模态防伪大模型支持与各金融机构或第三方平台的数据共享与风险联防机制。通过构建统一的数据交换平台,各机构能够实时共享欺诈信息、黑名单数据等关键资源,形成有效的反欺诈合力。同时,系统利用深度学习算法对共享数据进行挖掘与分析,发现潜在的欺诈模式与趋势,为各机构提供预警与决策支持。
- 数据共享机制:系统构建了安全可靠的数据交换平台,支持各机构间实时共享欺诈信息、黑名单数据等关键资源。通过加密传输与权限控制,确保数据的安全性与隐私性。
- 风险联防机制:系统利用深度学习算法对共享数据进行挖掘与分析,发现潜在的欺诈模式与趋势。一旦发现可疑行为,系统立即触发预警机制,通知相关机构采取防范措施。
- 决策支持系统:系统为各机构提供决策支持系统,基于数据分析结果生成反欺诈策略与建议。各机构能够根据系统建议调整风控政策与操作流程,提升反欺诈能力。
4、深度学习算法,精准识别资料伪造
多模态防伪大模型利用深度学习算法对用户提交的资料进行智能识别与分析。通过训练大量真实与伪造资料的样本数据,系统能够准确识别伪造收入证明、工作证明等关键资料的特征与模式。在贷款审批、信用卡申请等环节,系统自动对用户提交的资料进行真实性验证,大大降低了因资料伪造导致的欺诈风险。
- 样本数据训练:系统利用大量真实与伪造资料的样本数据进行深度学习算法训练。通过不断优化算法模型,提升系统对伪造资料的识别能力。
- 智能识别与分析:在贷款审批、信用卡申请等环节,系统自动对用户提交的资料进行智能识别与分析。通过比对资料中的关键信息与数据库中的真实数据,系统能够准确判断资料的真实性。
- 实时预警与拦截:一旦发现伪造资料,系统立即触发预警机制,通知相关人员进行处理。同时,系统自动拦截伪造资料的提交,防止不法分子利用伪造资料骗取银行信贷资源。
三、实施效果
自引入多模态防伪大模型技术以来,该大型银行在业务安全方面取得了显著的数据提升,具体表现如下:
1、人脸安全加固:跨模态活体与大模型技术结合,深度伪造平均拦截率98%,呈现式攻击拦截99%。
2、 拦截率提升:将AI换脸、照片活化、视频翻拍等常见攻击方式的拦截率提升到98%。
3、风险下降:保障客户数亿转账资金安全落地,有效降低人脸攻击行为带来的风险,目前“零”攻破。
四、结语
多模态防伪大模型在该大型银行的应用案例表明,通过生物特征识别、行为分析、数据共享与风险联防等多种技术手段,银行能够有效解决线上实名认证、账户登录安全、联合运营反欺诈、资料伪造识别等业务安全问题。对于金融行业的企业从业者而言,引入多模态防伪大模型技术,无疑是提升风险防控能力、保障业务稳健运营的有效途径。
中关村科金得助智能大模型多模态防伪免费试用14天
点击链接免费试用/预约演示》》<多模态防伪大模型技术,通过生物特征识别、行为分析等多维度验证手段,构建了全方位的安全防护体系。
一、该大型银行的业务安全痛点
- 线上实名认证的准确性挑战:在远程开户、线上贷款等场景中,传统实名认证方式依赖单一的身份信息比对,难以有效识别伪造证件或冒用身份的情况,导致欺诈风险上升。
- 账户登录的安全隐患:随着移动支付的普及,账户登录成为欺诈行为的高发环节。密码泄露、短信劫持等手段使得不法分子能够轻易绕过传统验证方式,窃取用户资金。
- 联合运营中的反欺诈难题:在与其他金融机构或第三方平台联合运营时,数据共享与风险联防成为关键。然而,各机构间的数据孤岛现象严重,难以形成有效的反欺诈合力。
- 资料伪造的识别困难:在贷款审批、信用卡申请等环节,不法分子通过伪造收入证明、工作证明等资料,试图骗取银行信贷资源,给银行带来巨大损失。
二、多模态防伪大模型的引入与解决方案
针对上述痛点,该大型银行引入了多模态防伪大模型技术,该技术融合了生物特征识别、行为分析、深度学习等多种技术手段,实现了对用户身份的全方位、多维度验证。以下是该技术如何帮助银行解决问题的具体方案:
1、多模态生物特征识别,提升实名认证准确性
多模态防伪大模型通过集成人脸识别、声纹识别、指纹识别等多种生物特征识别技术,构建了多层次的身份验证体系。在远程开户、线上贷款等场景中,系统要求用户同时提供多种生物特征信息,进行交叉验证,大大提升了实名认证的准确性与安全性。
- 人脸识别:系统利用高清摄像头捕捉用户面部特征,与身份证照片进行比对,识别伪造证件或冒用身份的情况。
- 声纹识别:通过分析用户语音的频谱特征、语调模式等,系统能够准确识别用户身份,防止不法分子利用录音或合成语音进行欺诈。
- 指纹识别:系统要求用户提供指纹信息,与预留指纹进行比对,确保操作的真实性与唯一性。
2、行为分析技术,强化账户登录安全
多模态防伪大模型还集成了行为分析技术,通过监测用户登录时的操作习惯、设备信息、网络环境等多维度数据,构建用户行为画像。在账户登录环节,系统能够实时比对当前操作与用户行为画像的匹配度,一旦发现异常行为,立即触发预警机制,阻止潜在欺诈行为。
- 操作习惯分析:系统记录用户登录时的按键速度、滑动轨迹等操作习惯,形成独特的操作指纹。在后续登录时,系统比对当前操作与操作指纹的匹配度,识别异常登录行为。
- 设备信息比对:系统记录用户常用设备的硬件信息、操作系统版本等,形成设备指纹。在登录时,系统比对当前设备与设备指纹的匹配度,防止不法分子利用非法设备进行登录。
- 网络环境监测:系统监测用户登录时的IP地址、地理位置、网络速度等网络环境信息,形成网络环境画像。在登录时,系统比对当前网络环境与网络环境画像的匹配度,识别异常登录地点或网络攻击行为。
3、数据共享与风险联防,提升联合运营反欺诈能力
多模态防伪大模型支持与各金融机构或第三方平台的数据共享与风险联防机制。通过构建统一的数据交换平台,各机构能够实时共享欺诈信息、黑名单数据等关键资源,形成有效的反欺诈合力。同时,系统利用深度学习算法对共享数据进行挖掘与分析,发现潜在的欺诈模式与趋势,为各机构提供预警与决策支持。
- 数据共享机制:系统构建了安全可靠的数据交换平台,支持各机构间实时共享欺诈信息、黑名单数据等关键资源。通过加密传输与权限控制,确保数据的安全性与隐私性。
- 风险联防机制:系统利用深度学习算法对共享数据进行挖掘与分析,发现潜在的欺诈模式与趋势。一旦发现可疑行为,系统立即触发预警机制,通知相关机构采取防范措施。
- 决策支持系统:系统为各机构提供决策支持系统,基于数据分析结果生成反欺诈策略与建议。各机构能够根据系统建议调整风控政策与操作流程,提升反欺诈能力。
4、深度学习算法,精准识别资料伪造
多模态防伪大模型利用深度学习算法对用户提交的资料进行智能识别与分析。通过训练大量真实与伪造资料的样本数据,系统能够准确识别伪造收入证明、工作证明等关键资料的特征与模式。在贷款审批、信用卡申请等环节,系统自动对用户提交的资料进行真实性验证,大大降低了因资料伪造导致的欺诈风险。
- 样本数据训练:系统利用大量真实与伪造资料的样本数据进行深度学习算法训练。通过不断优化算法模型,提升系统对伪造资料的识别能力。
- 智能识别与分析:在贷款审批、信用卡申请等环节,系统自动对用户提交的资料进行智能识别与分析。通过比对资料中的关键信息与数据库中的真实数据,系统能够准确判断资料的真实性。
- 实时预警与拦截:一旦发现伪造资料,系统立即触发预警机制,通知相关人员进行处理。同时,系统自动拦截伪造资料的提交,防止不法分子利用伪造资料骗取银行信贷资源。
三、实施效果
自引入多模态防伪大模型技术以来,该大型银行在业务安全方面取得了显著的数据提升,具体表现如下:
1、人脸安全加固:跨模态活体与大模型技术结合,深度伪造平均拦截率98%,呈现式攻击拦截99%。
2、 拦截率提升:将AI换脸、照片活化、视频翻拍等常见攻击方式的拦截率提升到98%。
3、风险下降:保障客户数亿转账资金安全落地,有效降低人脸攻击行为带来的风险,目前“零”攻破。
四、结语
多模态防伪大模型在该大型银行的应用案例表明,通过生物特征识别、行为分析、数据共享与风险联防等多种技术手段,银行能够有效解决线上实名认证、账户登录安全、联合运营反欺诈、资料伪造识别等业务安全问题。对于金融行业的企业从业者而言,引入多模态防伪大模型技术,无疑是提升风险防控能力、保障业务稳健运营的有效途径。
中关村科金得助智能大模型多模态防伪免费试用14天


 目录
 精选案例


 相关产品推荐
 热门文章
 专题推荐