







 选型指南


 品牌评测

银行的风控,经历了从传统模式到智能风控,再到数字化风控的进化过程。相对于传统的风控手段,大数据风控体系的数据来源更广、维度更多,决策审批过程自动化程度更高,基于算法构建的模型更客观公正。中关村科金得助智能智能风控大模型技术基于深度学习的模型,提升了风控系统的精准度和智能化水平。
一、银行信贷与风控系统现状
当前,该银行的信贷与风控系统多依赖于传统的规则引擎和少量机器学习模型来进行信贷审批、风险评估和反欺诈检测。这些传统的风险管理方式存在如下问题:
规则过于简单:现有的规则引擎虽然可以应对一些标准化的任务,但在面对客户行为的复杂性、多维数据的融合以及市场环境的快速变化时,显得力不从心。尤其是在一些高风险客户群体的评估上,传统规则未能充分捕捉到潜在的风险,导致一定程度的漏判和误判。
风控模型的局限性:尽管银行引入了一些简单的机器学习模型进行风险管理,但这些模型的准确性、适应性和可解释性往往不足,难以应对复杂的信贷审批和风控场景。例如,现有的信用评分模型通常基于历史数据进行构建,但在数据量庞大、特征复杂度高的情况下,传统模型往往无法充分挖掘数据中的潜在关联,导致模型预测能力的瓶颈。
数据孤岛和信息壁垒:银行目前已经接入了20多个外部数据源,但由于数据中台的技术架构和数据整合手段不够成熟,外部数据与银行内部数据之间的协同与融合存在难度。数据在不同系统间传递时,可能遇到格式不一致、数据清洗不彻底的问题,导致数据质量参差不齐,从而影响决策的准确性。
二、中关村科金得助智能银行大数据风控系统核心功能
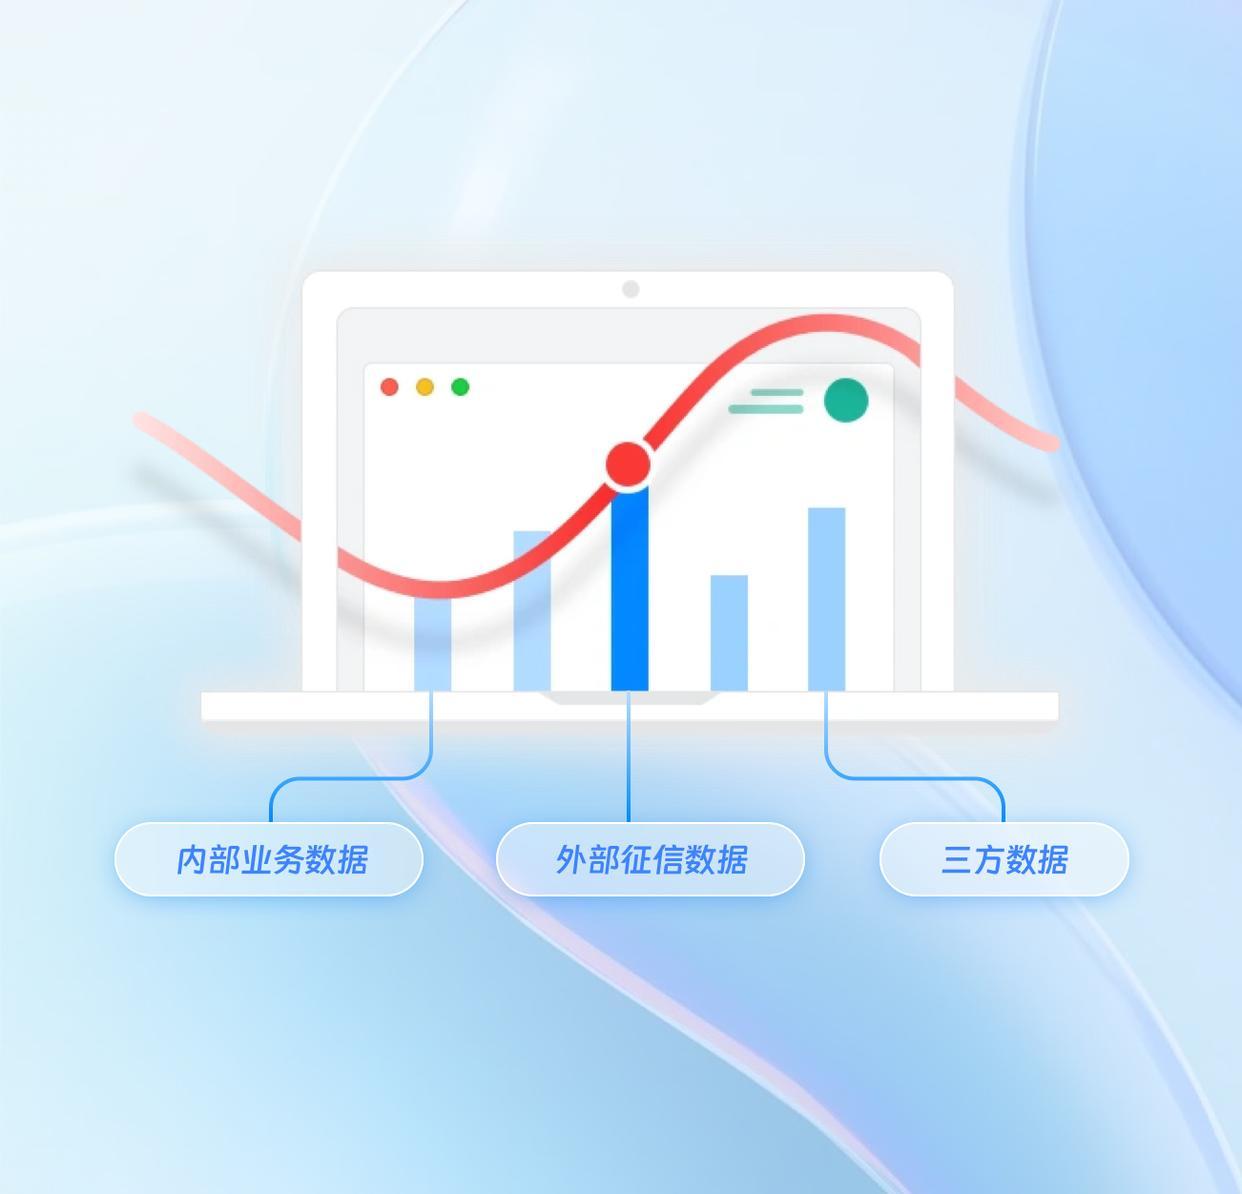
数据接入与整合:银行风控系统包括内部业务数据、外部支持多渠道、多类型数据接入,征信数据、三方数据等,为风控分析提供准确数据其础
风险评估模型:基于人行个人征信定制模型,深入挖掘征信数据价值,衍生丰富变量,提供更全面风险画像
反欺诈与准入控制:多种反欺诈技术手段,如黑名单过滤、行为反欺诈、团伙反欺诈等,识别欺诈风险,确保业务风险可控
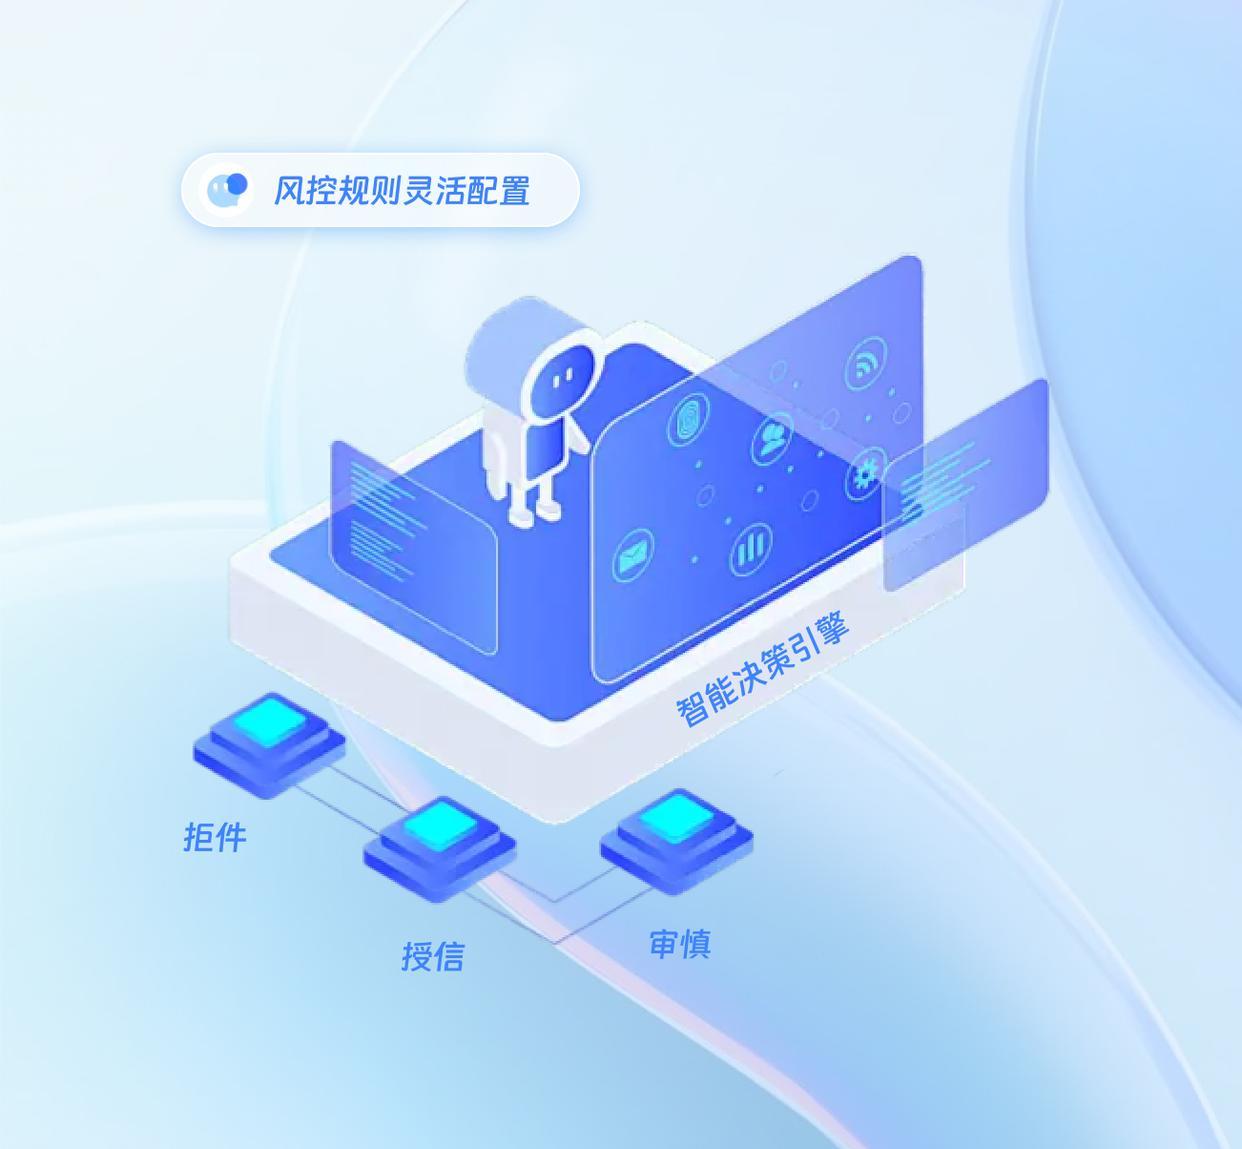
决策引擎与规则管理:智能决策引擎,根据风险评估结果自动生成决策建议;灵活规则管理,支持业务人员自主配置风控规则
实时监控与预警:银行风控系统实时监控客户交易行为与业务指标,及时发现异常波动与风险信号,并进行预警
模型监控与优化:银行风控系统持续监控模型性能,定期评估模型准确性与稳定性,如通过KS、GINI等指标评估模型效果
三、大数据智能风控系统应用场景
零售信贷风控:贷前审核客户信用状况,评估还款能力与风险;贷中监控客户还款行为与资金使用情况
信用卡业务风控:信用卡申请审批;交易实时监控;信用额度管理
保险业务风控:核保环节评估投保人风险状况;理赔环节防范欺诈理赔
投资理财风控:销售前,评估客户风险承受能力与投资目标;投资过程中,实时监控市场变化与投资组合风险
企业信贷风控:评估企业信用状况与还款能力;跟踪企业经营动态,预警潜在风险
四、中关村科金得助智能银行大数据风控系统6大核心优势
1. 丰富的数据资源:整合海量内外部数据,包括人行征信数据、三方数据、自身业务数据等,覆盖多渠道的1.6 亿+基础用户数据
2. 先进的技术实力:自主研发领域大模型、多模态交互、大数据分析等核心技术
3. 专业的建模团队:具有丰富风控建模经验,精通多种建模算法与技术,能根据不同业务场景定制高效风控模型
4. 定制化服务能力:深入了解客户业务与需求,适应客户业务发展与市场变化,银行风控系统提供个性化风控解决方案
5. 成熟的行业经验:服务众多金融机构,对金融行业风险特征与监管要求有深刻理解
6.AI智能合规监控:AI技术自动审核企业各类运营活动,银行智能风控平台实时监控合规风险
五、F&A(常见问题解答)
1. 银行如何通过大数据风控系统提升信贷审批效率?
采用智能风控系统可整合20+数据源,通过机器学习模型实现自动化审批,将传统3-5天的信贷审批流程缩短至分钟级,同时降低30%的坏账率。
2. 大数据风控相比传统风控有哪些优势?
基于1.6亿+数据样本和多维特征分析,风控准确率提升40%,能识别传统规则引擎难以发现的复杂欺诈模式(如团伙欺诈),KS值可达0.5以上。
3. 银行选择智能风控系统需关注哪些核心指标?
需评估数据整合能力(内外部数据源对接)、模型性能(KS/GINI值)及实时监控功能,优质系统可使预警准确率达95%以上,误报率低于5%。
六、中关村科金得助智能智慧风控系统免费预约演示
防控风险是金融工作的永恒主题。中关村科金得助智能以更前瞻的风险管理理念、更先进的风险管理工具、更创新的风险管理模式,持续推进全链条防控、全流程管理、全方位监督的智能化风控转型,为高质量发展提供更加稳健有力的金融支持。

 目录
 精选案例


 相关产品推荐
 热门文章
 专题推荐