







 选型指南


 品牌评测

中关村科金得助智能风控是基于数据技术和银行风控业务场景的风险监控和管理决策体系,即运用大数据平台的计算分析能力、机器学习模型的复杂数据结构化能力等,结合银行业务目标和信息技术发展规划来应用于信贷风控、反洗钱、交易反欺诈等场景。
一、传统风控策略开发的难点
随着互联网信贷的快速崛起和发展,商业银行的进件审批规模可达到每天几百万笔,风控核心的反欺诈和审批策略规则可达上千条,并需要频繁、快速地修改迭代以响应市场变化,用硬编码开发的策略规暴露而来的缺点也逐渐显著。
成本高,风险决策的迭代和更新往往需要开发代码来实现具体的信贷风控规则和策略,即使对规则的少量改动也需要重新走完如开发、测试、部署全流程。
维护难,开发和维护门槛高,风控业务分析人员无法自主完成开发,当规则变更需求产生时需要由开发人员介入完成,由于缺乏业务的深刻理解,导致策略规则部署有误。
上线慢,一般商业银行规则策略发布,需要与系统功能一起排期等待开发,由于受上线窗口限制,策略发布时间较长。
管理难,贷前、贷中、贷后的策略规则均分散在各个业务系统,缺乏有效统一管理。
二、中关村科金得助智能风控为银行定制智能风控系统解决方案
中关村科金得助智能风控通过整合多源数据,构建精准的风险评估模型与策略体系,实现全流程风险监控与管理,有效防范欺诈、降低信用风险,助力金融机构提升风控水平,保障业务稳健发展。
数据接入与整合:银行风控系统包括内部业务数据、外部支持多渠道、多类型数据接入,征信数据、三方数据等,为风控分析提供准确数据其础
风险评估模型:基于人行个人征信定制模型,深入挖掘征信数据价值,衍生丰富变量,提供更全面风险画像
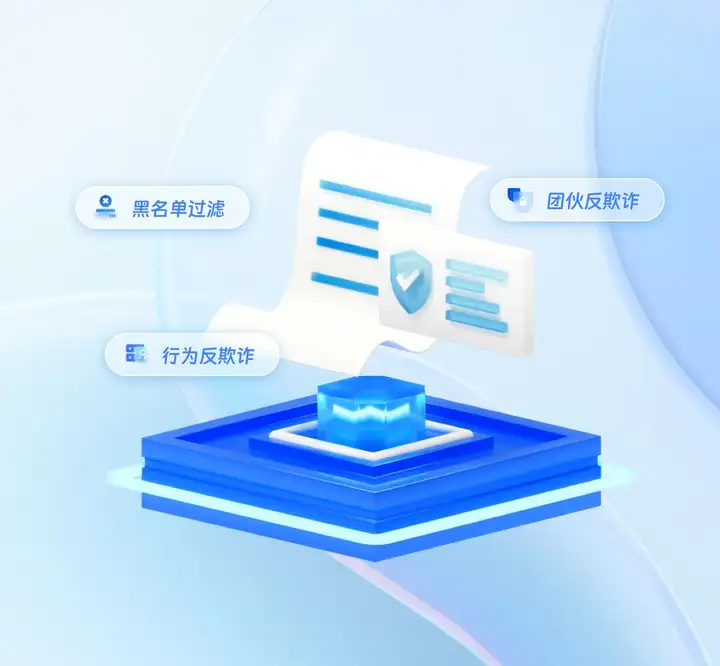
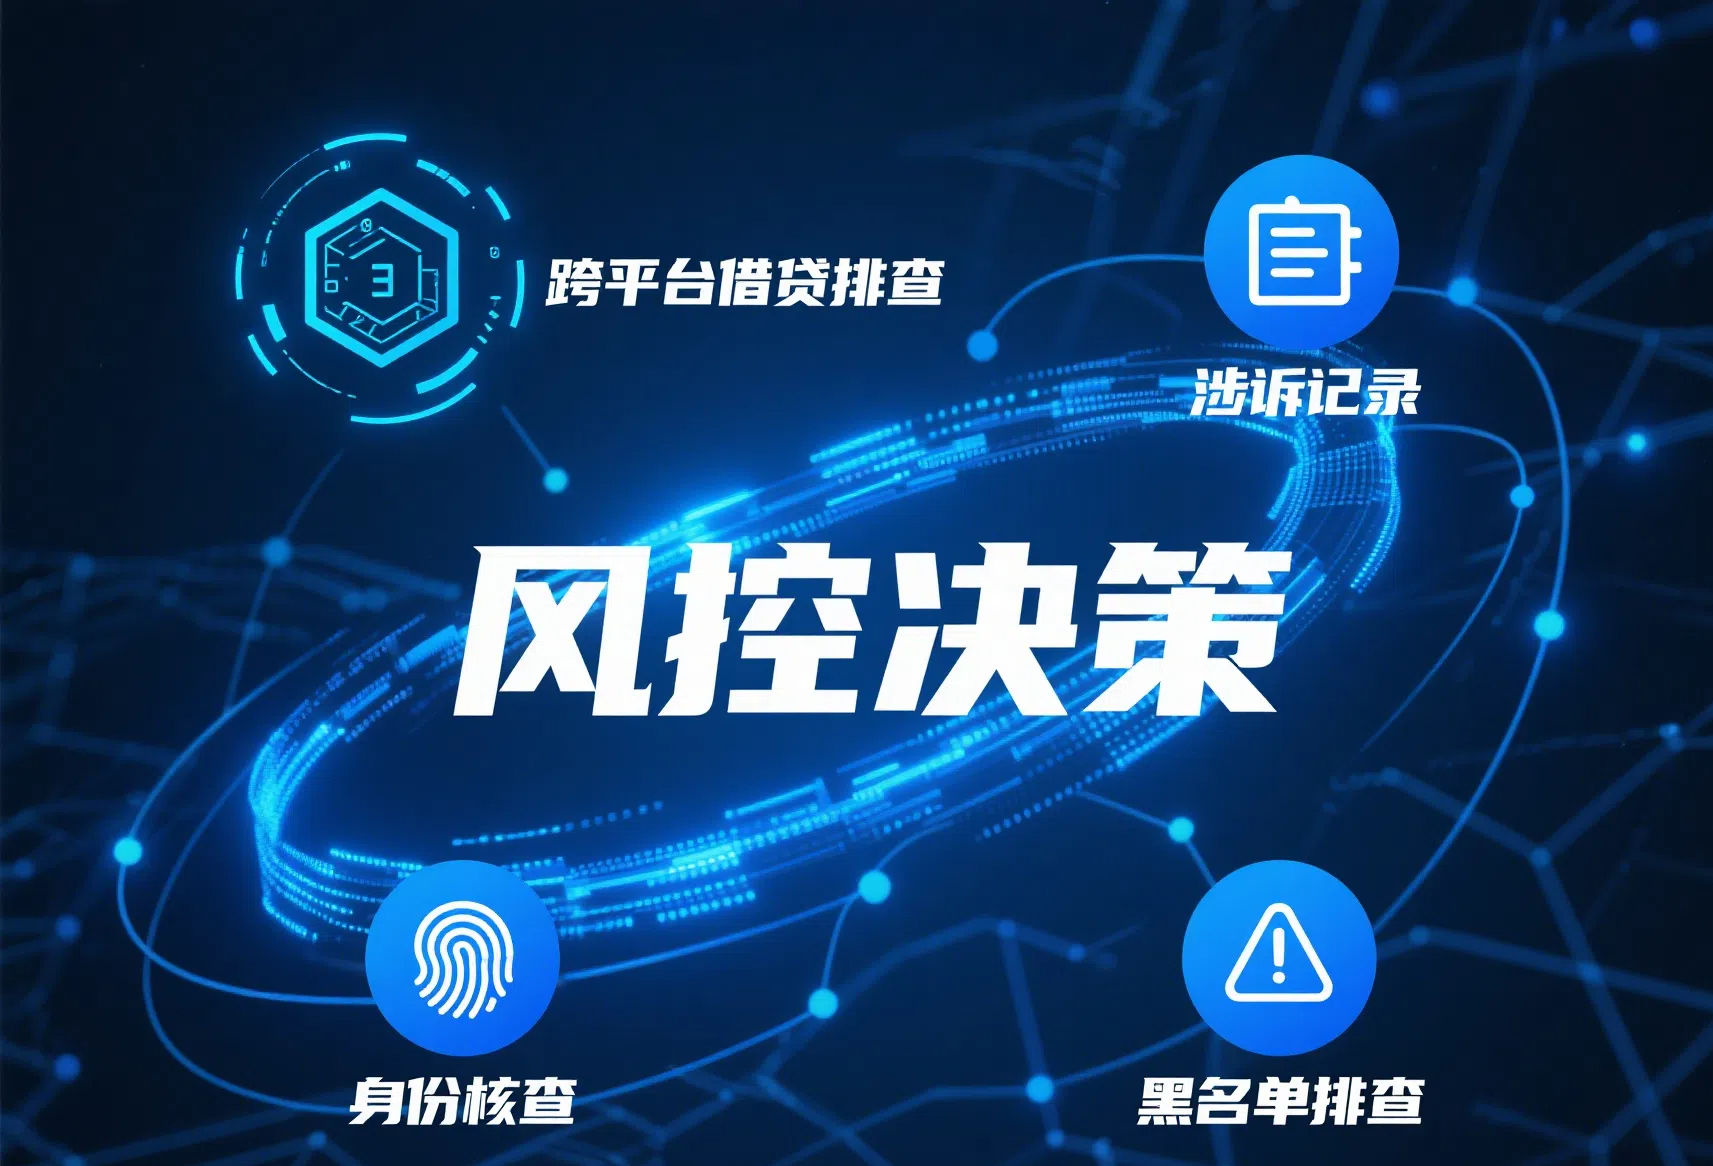
反欺诈与准入控制:多种反欺诈技术手段,如黑名单过滤、行为反欺诈、团伙反欺诈等,识别欺诈风险,确保业务风险可控
决策引擎与规则管理:智能决策引擎,根据风险评估结果自动生成决策建议;灵活规则管理,支持业务人员自主配置风控规则
实时监控与预警:银行风控系统实时监控客户交易行为与业务指标,及时发现异常波动与风险信号,并进行预警
模型监控与优化:银行风控系统持续监控模型性能,定期评估模型准确性与稳定性,如通过KS、GINI等指标评估模型效果
三、智能风控系统应用场景
零售信贷风控:贷前审核客户信用状况,评估还款能力与风险贷中监控客户还款行为与资金使用情况
信用卡业务风控:信用卡申请审批交易实时监控信用额度管理
保险业务风控:核保环节评估投保人风险状况理赔环节防范欺诈理赔
投资理财风控:销售前,评估客户风险承受能力与投资目标投资过程中,实时监控市场变化与投资组合风险
企业信贷风控:评估企业信用状况与还款能力跟踪企业经营动态,预警潜在风险
四、中关村科金得助智能风控成功案例
某省份银行
某省份银行的智能风控平台集成了个人和小微企业贷款的风控策略与模型,支持业务人员自助开发和优化风控策略,实现从直接到间接的决策转变,同时构建了全流程数据决策闭环,解决了模型训练与生产环境的一致性问题。风控政策调整时间从4周缩短至2天,银行智能风控平台显著提升了银行的业务效率和市场响应速度,增强了风险管理能力。
某市联合银行
某市联合银行实施了模型策略优化和下沉客群回捞方案,通过建立准入、反欺诈、征信等策略,对客户群体进行精细化管理,以提高授信通过率和客户回捞效果。该方案使授信通过率从20%提升至50%以上,回捞授信金额达到45亿元。外呼平均接通率超过80%,坐席月平均授信金额超过450万元,用信金额超过260万元,平均授信用户签约率提升了150%。
五、FAQ(常见问题解答)
银行如何通过智能风控降低信贷风险?
智能风控系统通过机器学习分析客户多维数据(征信/交易/行为),可提前识别80%以上的潜在不良贷款,将信贷审批效率提升50%同时降低30%违约率。
交易反欺诈系统需具备哪些核心技术?
需集成实时行为分析(检测异常交易模式)、设备指纹识别(定位欺诈设备)、关系图谱(识别团伙欺诈)等技术,典型系统能拦截95%以上的欺诈交易,误报率低于0.1%。
如何评估智能风控模型的有效性?
关键指标包括KS值(需>0.4)、AUC值(>0.85)、规则命中率及误杀率,同时需通过PSI监测模型稳定性,确保各业务场景下风险识别准确率>90%。
六、中关村科金得助智能风控系统免费预约演示
智能风控与传统风控的差异,远不止技术层面的革新,更是思维模式与发展理念的颠覆。当传统风控还在依赖人工设定的规则与有限的数据时,智能风控早已插上AI的翅膀,在数据的海洋中自由翱翔。中关村科金得助智能等行业先锋,正用一个个鲜活的案例证明,智能风控不仅能筑牢风险防线,还能成为业务增长的强劲引擎。

 目录
 精选案例


 相关产品推荐
 热门文章
 专题推荐