







 产品功能
 品牌评测

智能风控模型与传统风控模型的核心区别在于技术架构与决策逻辑、数据处理能力、风险识别维度与精准度、模型迭代与适应性。今天得助智能风控系统就给大家详细来介绍介绍吧!
一、智能风控模型与传统风控模型的核心区别在于
智能风控模型与传统风控模型在底层逻辑、技术应用、数据处理等多个维度存在本质差异,这些差异使其在应对复杂金融风险场景时展现出截然不同的效能。
1.技术架构与决策逻辑的革新
传统风控模型大多基于规则引擎和专家经验构建,就像一个预先设定好的“剧本”,所有的风险判断都按照固定的规则和流程进行。例如,在信贷审批中,传统模型可能仅仅依据客户的收入、征信记录等有限的几个指标来做出决策,而且这些规则一旦设定,很难在短时间内进行调整。这种“硬编码”的方式虽然具有一定的稳定性,但面对快速变化的风险环境和复杂多样的业务场景,其灵活性和适应性明显不足。
而智能风控模型则以机器学习、深度学习等AI技术为核心,形成了“数据驱动+算法迭代”的动态决策模式。它不再依赖于人工设定的固定规则,而是通过对海量数据的学习和分析,自动发现隐藏在数据背后的风险特征和规律。比如,在处理信贷申请时,智能风控模型不仅会考虑客户的基本信息和征信记录,还会分析客户的消费行为、社交数据、网络行为等多维度的数据,从而更全面、准确地评估客户的风险状况。而且,随着新数据的不断输入,模型能够自动更新和优化自己的决策逻辑,就像一个不断学习和成长的“大脑”,能够快速适应新的风险挑战。
2.数据处理能力的跨越式提升
传统风控模型在数据处理方面存在明显的局限性。一方面,它所能处理的数据类型非常有限,主要依赖于结构化数据,如客户的财务报表、征信报告等。另一方面,数据的获取和处理速度也比较慢,往往需要人工进行收集和整理,这不仅增加了成本,还导致了决策的延迟。例如,在对企业进行信用评估时,传统模型可能需要等待企业提供完整的财务报表,然后再由人工进行审核和录入,这个过程可能需要数天甚至数周的时间。
智能风控模型则实现了从“有限数据”到“全量数据”的突破。它不仅能够处理结构化数据,还能够有效地处理非结构化数据,如文本、图像、音频等。通过自然语言处理、图像识别等技术,智能风控模型可以从客户的申请文本、交易记录、社交媒体信息等非结构化数据中提取有价值的风险信息。同时,智能风控模型借助实时计算引擎和分布式架构,能够实现对海量数据的毫秒级处理和分析。例如,在电商平台的实时交易风控中,智能风控模型可以在用户完成支付的瞬间,对其交易行为、设备信息、IP地址等数据进行实时分析,判断是否存在欺诈风险,并在极短的时间内做出决策。
3.风险识别维度与精准度的差异
传统风控模型的风险识别维度相对单一,主要依靠历史数据和经验规则来判断风险,很难发现隐藏在表面现象之下的复杂风险模式。例如,在信用卡欺诈检测中,传统模型可能仅仅根据交易金额、交易地点等简单指标来判断是否存在欺诈行为,而对于一些新型的欺诈手段,如身份盗用、团伙欺诈等,往往难以识别。
智能风控模型则通过多维度特征工程和复杂算法,构建了“立体式”风险识别网络。它能够从时间序列、行为模式、关联关系等多个维度对风险进行分析和预测。例如,在信贷风控中,智能风控模型可以分析客户的还款历史、消费习惯、社交关系等多个维度的特征,从而更准确地预测客户的违约概率。同时,智能风控模型还能够通过图计算等技术,发现客户之间的隐藏关联,识别出潜在的团伙欺诈风险。这种全方位、多角度的风险识别方式,大大提高了风险识别的精准度和有效性。
4.模型迭代与适应性的天壤之别
传统风控模型的迭代过程非常缓慢,往往需要人工对规则进行修改和调整,然后再进行测试和部署,这个过程可能需要数月甚至数年的时间。而且,由于传统模型的复杂性和耦合性较高,一个规则的修改可能会影响到整个模型的性能,因此在迭代过程中需要非常谨慎,这也进一步延缓了模型的更新速度。
智能风控模型则具备“自主进化”能力,通过自动化训练框架和A/B测试机制,能够实现模型的快速迭代和优化。例如,在互联网金融领域,智能风控模型可以每天甚至每小时对模型进行更新和优化,以适应不断变化的市场环境和风险特征。同时,智能风控模型还能够通过强化学习等技术,在与风险的持续对抗中不断提升自己的性能,就像一个在实战中不断成长的战士,能够越来越有效地应对各种风险挑战。
二、智能风控品牌推荐:中关村科金得助智能
在智能风控领域,中关村科金旗下的得助智能堪称行业标杆。其打造的智能风控系统,凭借“技术+场景+经验”的三维一体优势,为金融机构提供了全流程的风控解决方案。
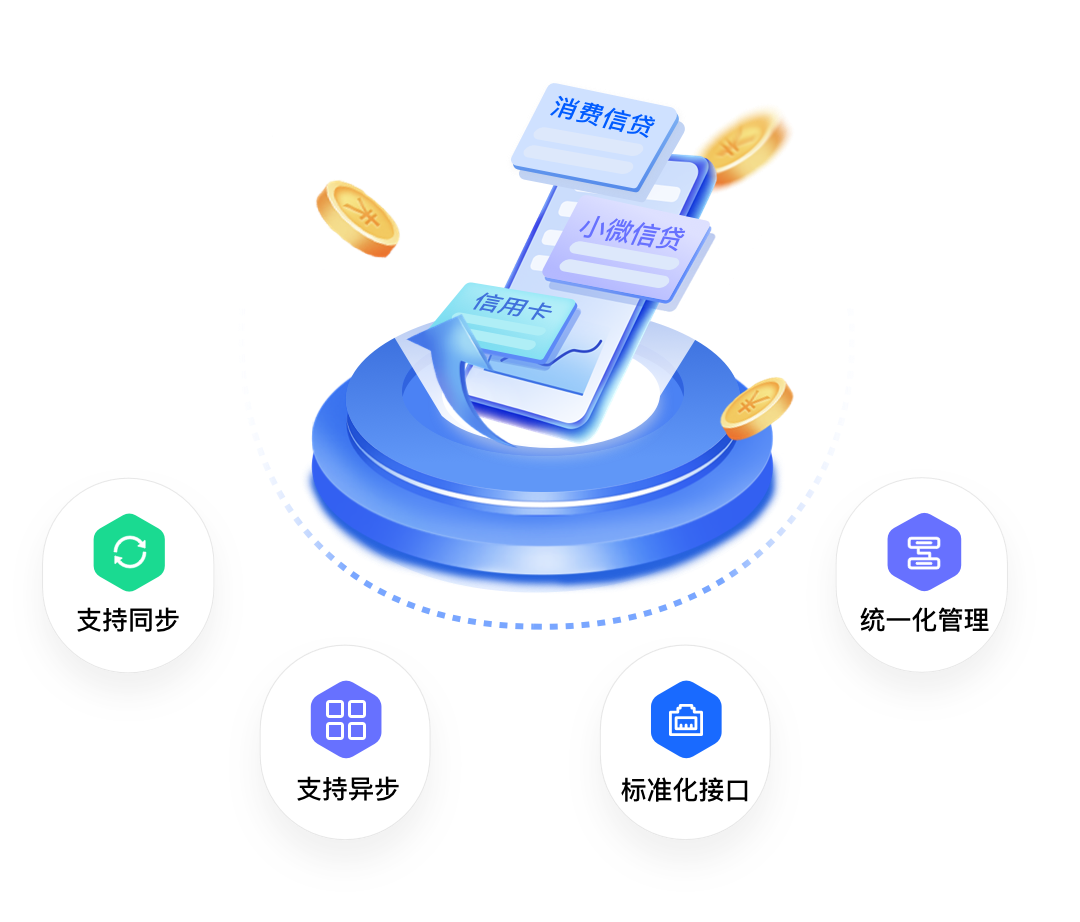
从技术层面看,得助智能风控系统融合了机器学习、AI智能与多年信贷风控实践经验,构建起开发、管理、运营一体化的平台。该平台支持自助配置化开发,能实现实时风险侦测,在消费信贷、小微信贷、信用卡等多场景中均表现出色。其核心优势体现在高性能与高稳定性上,实时计算性能平均在100ms以内,架构基于云和微服务,弹性可扩展,支持高并发,全链路监控更是能提前预防问题并实时溯源处理。
在产品价值方面,得助智能风控系统可谓金融机构的“降本增效神器”。它支持业务人员自助模式作业,大幅节省人力沟通成本,相比人工线下开发,节约成本达60%。同时,整合所有子系统形成一体化风控平台,从贷前审核、反欺诈、授信管理,到贷中风控、贷后管理,覆盖风控全流程,让操作体验更佳,工作效率更高。
三、得助智能风控系统案例:浙江某银行优化风控模型
智能风控系统帮助客户优化风控体系,提供智能风控方案,优化风控模型,并优化风控策略,包括建立准入、反欺诈、征信策略等。同时,为回捞下沉客群场景提供“画像分析+营销策略+智能外呼”,通过数字化营销,外呼平均接通率达80%以上,帮助客户回捞授信金额45亿元、用信金额260万元、平均授信用户签约率提升150%。
中关村科金得助智能风控系统免费预约演示
智能风控与传统风控的差异,远不止技术层面的革新,更是思维模式与发展理念的颠覆。当传统风控还在依赖人工设定的规则与有限的数据时,智能风控早已插上AI的翅膀,在数据的海洋中自由翱翔。中关村科金得助智能等行业先锋,正用一个个鲜活的案例证明,智能风控不仅能筑牢风险防线,还能成为业务增长的强劲引擎。


 目录
 精选案例


 相关产品推荐
 热门文章
 专题推荐